

Colisão e capotagem
Reparo ou indenização por batida, capotamento e queda de objetos, com franquia.
O seguro auto indeniza o seu carro em colisão, roubo, furto e incêndio, paga os danos que você causar a terceiros e manda guincho e socorro 24 horas. O mesmo carro, pro mesmo motorista, tem um preço em cada seguradora. A Framasa cota o seu perfil em várias de uma vez e mostra a diferença explicada.
Cada seguradora calcula o risco do seu carro com a própria fórmula. Uma penaliza o CEP onde ele dorme, outra pesa a idade de quem dirige, uma terceira quer crescer no seu modelo neste trimestre e dá desconto. Você não controla nenhuma dessas variáveis. Controla em quantas mesas o seu perfil é avaliado.
Quem renova no automático nunca vê essa diferença. A proposta chega um pouco mais cara que a do ano anterior, com o carro já mais barato na tabela FIPE e o bônus mais alto. Cotar fora é pedir a prova.
Desde a Circular SUSEP 639/2021, as seguradoras podem montar coberturas isoladas ou combinadas. Isso abriu produtos mais enxutos, com franquias e limites diferentes entre si. Bom pra pagar só o que você usa, ruim pra comparar no olho. É onde a corretora entra.
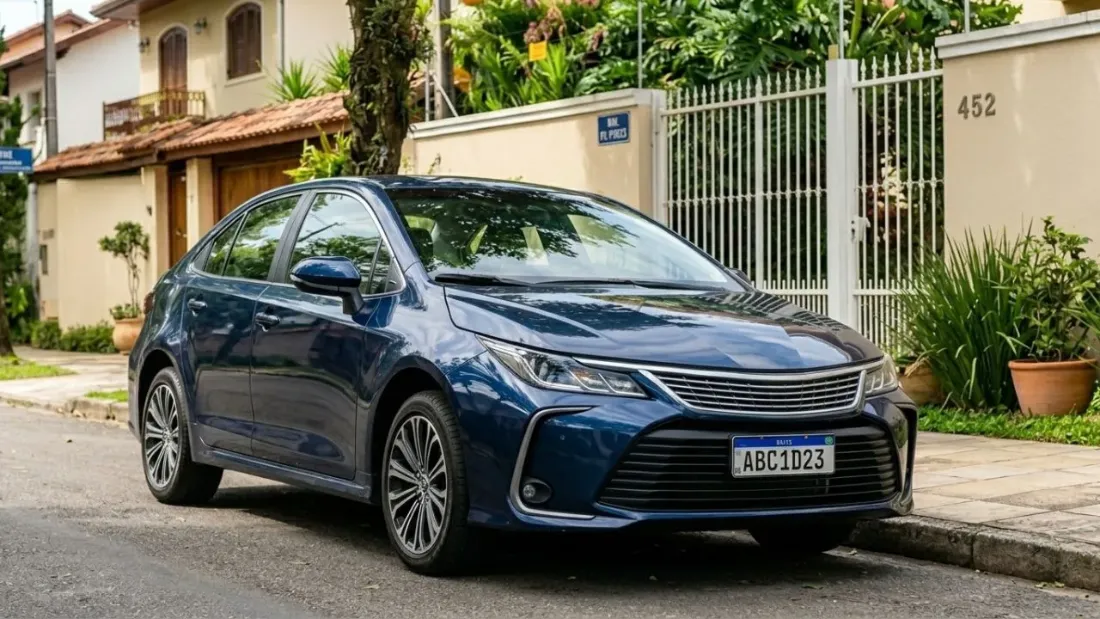
Seguro auto não tem preço de tabela. Cada seguradora calcula o prêmio pro seu carro, pro seu CEP e pro seu perfil, e o resultado muda de uma pra outra. A resposta honesta a essa pergunta é uma cotação comparada, feita com os seus dados.
Cinco fatores explicam quase todo o valor: o preço do carro na tabela FIPE, o CEP onde ele dorme e circula, quem dirige (idade e tempo de habilitação), o uso no dia a dia e as coberturas e a franquia escolhidas. A franquia é a única dessas variáveis que você escolhe: franquia maior, mensalidade menor. A conta certa está em como escolher a franquia.
A cobertura de terceiros é o item que nunca deve ser cortado pra economizar. Um engavetamento com carro caro ou uma vítima com lesão passa fácil de seis dígitos, e o que exceder o limite da apólice sai do seu patrimônio. Os outros cortes que valem a pena estão em como economizar sem perder cobertura.
A compreensiva não compensa pra todo carro. Quando o valor FIPE é baixo, o prêmio anual somado à franquia chega perto do que você receberia numa perda total, e o formato só de terceiros, com assistência, resolve melhor. O corretor sabe apontar esse caso na hora da cotação.
| Formato | O que cobre | Pra quem costuma fazer sentido |
|---|---|---|
| Compreensiva | Colisão, roubo, furto, incêndio, danos a terceiros e assistência 24h | Carro financiado, novo ou de valor alto |
| Roubo e furto + terceiros | Perda total por roubo, furto e incêndio, mais danos a terceiros; sem cobertura de colisão | Carro de valor médio, com reserva pra reparos pequenos |
| Só terceiros (RCF) | Danos materiais e corporais que você causar a outras pessoas, até o limite contratado | Carro de baixo valor FIPE, quando a compreensiva não compensa |
Os nomes mudam de uma seguradora pra outra; a lógica é a mesma. Em qualquer formato, compare o limite de terceiros: duas propostas com limites diferentes são produtos diferentes, mesmo quando a linha parece igual.
Reparo ou indenização por batida, capotamento e queda de objetos, com franquia.
Indenização integral pelo valor de referência da apólice se o carro não for recuperado, sem franquia.
Danos materiais e corporais causados a outras pessoas, até o limite contratado. Não tem franquia.
Incêndio, alagamento, granizo e queda de árvore, conforme a apólice.
Guincho, chaveiro, troca de pneu e socorro mecânico. A quilometragem do guincho muda por plano.
Veículo de apoio por 7, 15 ou 30 dias enquanto o seu está na oficina.
Coberturas, franquia, limites e assistências variam conforme a seguradora e a apólice, seguindo as normas da SUSEP.
Sem compromisso, sem burocracia. Cotação rápida pelo WhatsApp.
Solicitar cotaçãoCom quatro dados a Framasa cota nas principais seguradoras e volta com a comparação, cobertura por cobertura.
Depende do carro, do CEP, de quem dirige e das coberturas, e muda de uma seguradora pra outra. Carro de menor valor com franquia maior tende a pagar menos; carro caro em região com mais roubo, mais. O número real sai da cotação, que a Framasa faz em várias seguradoras de uma vez, sem custo.
Franquia é a parte do reparo que fica com você num sinistro parcial. Você não paga franquia em roubo ou furto sem recuperação, em perda total nem nos danos a terceiros. Franquia maior baixa a mensalidade; a conta certa depende de quanto você roda e de quanto tem em reserva.
Vale quando o valor do carro é baixo e a compreensiva custaria uma fatia grande dele por ano. A cobertura de terceiros protege o seu patrimônio contra o prejuízo grande, que é machucar alguém ou bater num carro caro. Nesse item, limite baixo demais é falsa economia.
Pode. A classe de bônus é do segurado, não da seguradora, e acompanha você na migração. O momento certo de cotar é umas três semanas antes do vencimento, pra comparar com calma e migrar sem correria.
CEP com mais roubo, condutor jovem ou com pouca habilitação, modelo visado, uso profissional, carro que dorme na rua e coberturas extras, como carro reserva por 30 dias e vidros completos. Dado errado no questionário pra baratear pode travar a indenização no sinistro.
Em geral cobre condutores eventuais. Mas se quem dirige com frequência for outra pessoa, como um filho jovem, e ela não estiver declarada, a seguradora pode negar ou reduzir a indenização, conforme as condições da apólice. Declarar quem dirige de verdade custa menos que a negativa.
Na modalidade valor de mercado referenciado, prevista na Circular SUSEP 639/2021, a seguradora paga um percentual da tabela de referência indicada na proposta, em geral a FIPE, pela cotação do veículo na data do sinistro. Não há franquia na indenização integral. A Framasa acompanha o aviso de sinistro e a documentação até a liberação do pagamento.
Não. A corretora é remunerada pela seguradora quando você contrata; você paga o preço de tabela e ganha alguém do seu lado na comparação e no sinistro. A cotação em várias seguradoras é feita de uma vez, com os mesmos dados.
Conteúdo da equipe da Framasa Administração e Corretagem de Seguros, corretora registrada na SUSEP sob o nº 00033J (confira na consulta pública da SUSEP). Revisado em 8 de outubro de 2026. Coberturas, limites, taxas e prazos variam por seguradora e por contrato; a proposta é o que vale.
Preencha os campos abaixo — a equipe da Framasa retorna em seguida.
Prefere falar direto? Estamos no WhatsApp, no telefone e na nossa sede em São Paulo.
Artigos para você decidir com segurança.
Dicas práticas para equilibrar preço e proteção na renovação.
Ler artigo
Entenda como a franquia afeta o preço e a sua decisão.
Ler artigo
A diferença de preço que aparece quando você cota em várias.
Ler artigo